

Text: Johannes Kraß
Die vergangenen Jahre haben gezeigt, wie schnell sich Rahmenbedingungen verändern können. Technologische Innovationen, neue gesetzliche Vorgaben, wirtschaftliche Entwicklungen und gesellschaftliche Erwartungen prägen unseren Alltag in immer kürzeren Abständen. In einer solchen Zeit gewinnt eines zunehmend an Bedeutung: die Fähigkeit, Veränderungen nicht nur wahrzunehmen, sondern sie zu verstehen und aktiv mitzugestalten.
Mit dieser Ausgabe unserer Vereinszeitschrift möchten wir dazu beitragen, Orientierung zu geben und interessante Impulse für den beruflichen wie auch den privaten Alltag zu liefern. Die Beiträge beleuchten unterschiedliche Themenfelder – von Digitalisierung und Cybersicherheitüber finanzielle Absicherung bis hin zu nachhaltigen Entwicklungen und gesellschaftlichem Engagement. So verschieden die Inhalte auch erscheinen mögen, sie alle verdeutlichen, wie wichtig Wissen, Weitsicht und verantwortungsvolles Handeln für eine erfolgreiche Zukunft sind.
Gerade in Zeiten permanenter Veränderung kommt dem Austausch von Erfahrungen und Perspektiven eine besondere Rolle zu. Wer bereit ist, Neues aufzugreifen, Chancen zu erkennen und Herausforderungen offen zu begegnen, schafft die Grundlage für Stabilität und Fortschritt. Dabei sind es oft nicht die großen Entscheidungen allein, die den Unterschied machen, sondern die vielen bewussten Schritte im Alltag.
Wir würden uns freuen, Sie am 25. November 2026 um 15:00 Uhr zu unserer Mitgliederversammlung in den Räumlichkeiten der LVM Versicherung am Kolde-Ring in Münster begrüßen zu dürfen. Im Rahmen der Veranstaltung erwartet uns ein spannender Vortrag von Ole Kittner, Geschäftsführer des SC Preußen Münster.
Zum Autor:
Johannes Kraß, Geschäftsführer.
Am Mittwoch, 25. November 2026 um 15:00 Uhr findet die diesjährige Mitgliederversammlung im „Kristall“ der LVM Versicherung in Münster, Kolde-Ring 21, statt.
Hierzu laden wir herzlich ein.
1. Eröffnung und Begrüßung
Franz-Josef Holzenkamp, Vorsitzender
2. Vortrag
Ole Kittner, Geschäftsführer SC Preußen Münster
„Preußen Münster 2.0 – Plattform und Botschafter des Münsterlands“
3. Diskussionsrunde
4. Jahresabschluss 2025
Martin Gesigora, Kassenwart
5. Kassenprüfungsbericht und Entlastung des Vorstands
für das Geschäftsjahr 2025
6. Rechenschaftsbericht für 2026
Johannes Kraß, Geschäftsführer
7. Verschiedenes
Anmeldungen erbitten wir bis zum 13. November 2026 unter www.igu.de oder telefonisch unter 02551 93590.
Die Räumlichkeiten sowie die Parkmöglichkeiten sind ausgeschildert.
Zum Ende der Veranstaltung wird ein Imbiss gereicht.
Kurz-Vita Ole Kittner
Ole Kittner (*15. Oktober 1987 in Münster) ist ehemaliger Profifußballer, Sport- und Organisationspsychologe sowie Geschäftsführer des SC Preußen Münster.
Seine sportliche Laufbahn begann in seiner Heimatstadt beim SC Münster 08. Über Rot Weiss Ahlen schaffte der Innenverteidiger den Sprung in den Profifußball und feierte mit Ahlen 2008 den Aufstieg in die 2. Bundesliga.
In den folgenden Jahren spielte Kittner unter anderem für die TuS Koblenz und den SV Sandhausen. Mit Sandhausen gelang ihm 2012 ein weiterer Aufstieg in die 2. Bundesliga. Nach einer längeren verletzungsbedingten Pause und einer insgesamt 45-monatigen Spielunterbrechung gelang ihm 2016 ein bemerkenswertes Comeback beim SC Preußen Münster. Dort beendete er nach der Saison 2019/2020 seine aktive Karriere.
Parallel zum Leistungssport absolvierte Kittner an der Westfälischen Wilhelms-Universität Münster ein Psychologiestudium mit dem Abschluss Master of Science. Anschließend qualifizierte er sich zum Sportpsychologen und arbeitete als selbstständiger Sport- und Organisationspsychologe.
Nach dem Karriereende wechselte er in verantwortliche Funktionen beim SC Preußen Münster. Seit 2022 gehört er der
Geschäftsführung des Vereins an. Heute verantwortet er zentrale Bereiche wie Sport, Strategie und Kommunikation und gilt als Beispiel für den gelungenen Übergang vom Profisport in Führungsaufgaben und Management.
Mit seiner Kombination aus sportlicher Erfahrung, psychologischer Expertise und unternehmerischer Verantwortung bringt Ole Kittner vielfältige Perspektiven in die Themen Führung, Teamarbeit, Leistung und persönliche Entwicklung ein.
Text: Annika Hohoff
Mit der sogenannten EUDI-Wallet steht eine grundlegende Neuerung bevor. Für Unternehmen lohnt es sich, die Entwicklung frühzeitig zu verfolgen. Denn die digitale Brieftasche wird nicht nur den Umgang mit Kunden verändern, sondern auch neue Chancen für effizientere Abläufe und Geschäftsmodelle eröffnen.
Was ist die EUDI-Wallet?
Die „European Digital Identity Wallet“ (EUDI-Wallet) ist eine digitale Brieftasche auf dem Smartphone. Sie ermöglicht es Nutzerinnen und Nutzern, ihre Identität sowie verschiedene persönliche Nachweise digital zu speichern und bei Bedarf vorzulegen. In der Wallet können beispielsweise ein digitaler Personalausweis, Führerschein oder weitere Dokumente hinterlegt werden. Diese fungieren als „digitale Zwillinge“ physischer Nachweise und lassen sich sowohl online als auch offline verwenden. Die Technologie basiert auf europäischen Vorgaben und verfolgt das Ziel, eine einheitliche digitale Identität in der gesamten EU bereitzustellen. Damit wird es möglich, sich grenzüberschreitend sicher auszuweisen und digitale Dienstleistungen einfacher zu nutzen.
Welche Vorteile bringt die digitale Brieftasche?
Für Unternehmen liegt der zentrale Nutzen vor allem in der sicheren und standardisierten Identifizierung von Kunden. Prozesse wie Vertragsabschlüsse, Kontoeröffnungen, Registrierungen in Online-Shops oder Altersnachweise können dadurch vollständig digital und rechtssicher abgewickelt werden. Gleichzeitig reduziert die EUDI-Wallet zusätzliche Identifikationsverfahren. Kunden können ihre Daten gezielt freigeben, wodurch Transaktionen schneller möglich sind. Unternehmen können darüber hinaus ihre Dienstleistungen leichter international anbieten, da die digitale Identität EU weit einheitlich nutzbar ist.
Was Unternehmen jetzt beachten sollten
Auch wenn die EUDI-Wallet in Deutschland voraussichtlich erst ab 2027 schrittweise eingeführt wird, ist es für Unternehmen sinnvoll, sich bereits heute mit den Auswirkungen auseinanderzusetzen. Dabei kann zunächst geprüft werden, an welchen Stellen im Unternehmen Identitätsprüfungen erforderlich sind und wie diese künftig durch Wallet basierte Verfahren effizienter gestaltet werden können.
Ebenso ist die technische Vorbereitung zu beachten. Die Integration entsprechender Schnittstellen und Systeme sollte frühzeitig angedacht werden, um später eine reibungslose Anbindung an das entstehende Wallet System zu gewährleisten. Außerdem ist es wichtig, die Anforderungen an Datenschutz und Datensicherheit zu bedenken, da Nutzer der App gezielt die jeweils notwendigen Informationen freigeben können.
Darüber hinaus eröffnet die digitale Brieftasche Möglichkeiten für innovative Geschäftsmodelle, etwa vollständig digitale Vertragsabschlüsse oder automatisierte Services. Unternehmen können diese Potenziale frühzeitig in ihre strategischen Überlegungen einbeziehen. Auch die Kommunikation gegenüber den Kunden spielt eine zentrale Rolle: Da die Nutzung der Wallet freiwillig bleibt, sollte Unternehmen klar vermitteln, welchen konkreten Mehrwert sie bietet, um eine breite Akzeptanz zu erreichen.
Zur Autorin:
Annika Hohoff ist Wirtschaftsmathematikerin und erstellt bei ihrem Arbeitgeber versicherungsmathematische Gutachten.
Text: Kim Kämper
Wann haben Sie das letzte Mal geschwiegen, obwohl Sie etwas sagen wollten? Dieses unangenehme Gefühl kennen viele – beim Familientreffen und in der Bahn, aber auch im Teammeeting oder im Kundengespräch. Die zunehmende Polarisierung ist nicht nur im Privaten spürbar, sondern auch im Unternehmenskontext. Warum und wie gerade kleine und mittelständische Unternehmen (KMU) Haltung zeigen können, erfahren Sie hier.
Warum Haltung heute unverzichtbar ist
Polarisierung, Informationsüberflutung und Vertrauensverlust in Institutionen prägen die gegenwärtige gesellschaftliche Atmosphäre. Politische Spannungen werden auch im Alltag spürbar. Viele Menschen fühlen sich dadurch verunsichert – ihnen fehlen Orientierung und Stabilität.
Der Deutschland Monitor 2025 zeigt, wie sehr gesellschaftliche Unsicherheit die Demokratie unter Druck setzt: 98 Prozent der Befragten befürworten zwar die Idee der Demokratie, doch nur 60 Prozent sind mit ihrem Funktionieren zufrieden – 21 Prozent sind sogar empfänglich für autoritäre Ideen. In einem solchen Klima werden Orientierung und verlässliche Werte wichtiger.
In diesem Kontext steigt die Bedeutung von Unternehmen: Laut Edelman Trust Barometer 2025 vertrauen 69 Prozent der Beschäftigten ihren Arbeitgebenden stärker als staatlichen Akteuren. Unternehmen prägen damit also nicht nur Wirtschaft, sondern auch soziale Orientierung. Nutzen sie dies bewusst, können sie Menschen mit klaren Werten Halt geben und demokratische Kultur fördern. Gerade KMU, in denen Führung nahbar ist und Entscheidungen schnell wirken, können hier einen bedeutenden Beitrag leisten.
Der Monitor Unternehmensengagement 2025 zeigt jedoch ein Dilemma: Der Großteil der Unternehmen findet, dass die Wirtschaft öffentlich demokratische Werte vertreten sollte – aber nur wenige tun es. Viele fürchten Missverständnisse oder wirtschaftliche Risiken.
Wenn Zurückhaltung zum Risiko wird
2025 wurde deutlich, wie schnell Unternehmen mitten in politische Debatten geraten. Als der Verband der Familienunternehmer ankündigte, Vertreter der AfD zu Veranstaltungen einzuladen, folgten bundesweite Boykottaufrufe. Einige Unternehmen – darunter Rossmann und Vorwerk – traten aus, während andere bewusst schwiegen.
Der Fall zeigt: Sowohl Haltung als auch Zurückhaltung haben Konsequenzen. Gerade KMU stehen nah an Kundschaft, Mitarbeitenden und regionaler Öffentlichkeit. Ihr Verhalten wird wahrgenommen und bewertet.
Gleichzeitig wünschen sich viele Unternehmen, „politisch neutral“ zu bleiben – doch genau hier entsteht oft die größte Unsicherheit. Neutralität darf nicht mit Wertelosigkeit verwechselt werden. Das Betriebsverfassungsgesetz verlangt parteipolitische Neutralität, aber demokratische Grundwerte dürfen und sollen geschützt werden. Auch wirtschaftlich gilt: Eine stabile Demokratie bietet Rechtssicherheit, Planbarkeit und ein offenes Marktumfeld. Instabilität, Desinformation oder extremistische Bestrebungen gefährden langfristig Fachkräftegewinnung, Märkte und Innovationsfähigkeit.
Was KMU konkret tun können
KMU können im Alltag schon mit wenigen Schritten demokratische Kultur fördern. Die Landkarte des Handelns der Universität St. Gallen und Scholz & Friends bietet einen einfachen Überblick über 17 Bereiche, in denen Unternehmen ihre demokratische Kultur stärken können. Der kostenlose Strategie-Kompass steht über den QR-Code zum Download bereit.
Auf dieser Grundlage lassen sich für KMU folgende praxisnahe Ansatzpunkte ableiten:
1. Haltung definieren und verlässlich leben
Gerade in KMU zeigt sich Haltung im direkten Miteinander. Werte sollten klar formuliert, regelmäßig angesprochen und im Zweifel auch dann eingehalten werden, wenn es unbequem wird. Entscheidend ist nicht eine große Strategie, sondern das Verhalten in konkreten Situationen:
● Ein Handwerksbetrieb, der klar kommuniziert, dass Beleidigungen gegenüber Mitarbeitenden nicht akzeptiert werden.
● Ein Familienunternehmen, das bei Stammtischparolen im Pausenraum widerspricht.
● Ein Betrieb, der Kooperationen ablehnt, wenn Partner diskriminierendes Verhalten zeigen.
2. Demokratisch führen
Demokratische Prinzipien können auch ohne große Strukturen im Arbeitsalltag verankert werden: durch Transparenz, Mitsprache und offene Gespräche. Schon kleine Formate wirken: ein monatliches Teamgespräch, kurze Info-Runden zu Entscheidungen oder das gemeinsame Entwickeln von Leitlinien. Damit haben KMU einen direkten Einfluss auf die demokratische Orientierung ihrer Mitarbeitenden. Denn der Deutschland Monitor 2025 zeigt: Menschen, die sich einbezogen fühlen, handeln konstruktiver und demokratischer.
3. Räume für Dialog schaffen
Eine gelebte Demokratie im Arbeitsalltag braucht Orte der Begegnung und des Austauschs. Doch Dialogformate müssen nicht aufwendig sein. Gerade für KMU eignen sich kurze, regelmäßige Check-ins wie:
● eine wöchentliche 15 Minuten Morgenrunde, um Informationen zu teilen und aktuelle Herausforderungen offen anzusprechen,
● ein monatlicher „Team Lunch mit Impuls“, bei dem etwa ein kurzer Erfahrungsbericht oder ein praktischer Hinweis zum Umgang mit schwierigen Situationen geteilt wird,
● ein kurzes moderiertes Gespräch bei Konflikten, um Missverständnisse früh aufzulösen,
● eine benannte Ansprechperson des Vertrauens, an die sich Mitarbeitende wenden können, wenn sie Unsicherheiten, diskriminierende Situationen oder schwierige Kund:innenkontakte erleben.
4. Mitarbeitende stärken
Trainings zur Gesprächsführung, zum Umgang mit Desinformation oder zu diskriminierenden Situationen müssen nicht viel Zeit kosten. Das Programm Business Council for Democracy (BC4D) bietet KMU einen guten Einstieg, um faktenbasiert und respektvoll zu diskutieren: kostenlos, online, drei kompakte Sitzungen à 90 Minuten. Oft reicht die Teilnahme von ein bis zwei Mitarbeitenden, die ihr Wissen anschließend intern weitergeben können. Auch einfache Materialien – etwa AGG-Leitfäden oder kurze Merkblätter – bieten Mitarbeitenden Sicherheit darin, Diskriminierung zu
erkennen und zu verhindern.
5. Über Unternehmensgrenzen hinweg wirken
Demokratische Unternehmenskultur endet nicht am Werkstor. KMU können sich unkompliziert vernetzen und Unterstützung finden – besonders über Angebote, die direkt auf Arbeitswelt und Mittelstand ausgerichtet sind:
● Angebote der IHK vermitteln praxisnahe Unterstützung, z. B. zu Konfliktprävention, Unternehmenswerten oder dem Umgang mit schwierigen Kund:innen. Viele Formate sind kostenfrei oder sehr günstig und direkt auf den Mittelstand zugeschnitten.
● Die Charta der Vielfalt ermöglicht ein sichtbares Bekenntnis zu Respekt und Gleichbehandlung, ohne bürokratische Hürden. Auch ohne Unterzeichnung sind viele Materialien wie Leitfäden und Selbsteinschätzungs-Tools kostenlos online verfügbar.
Schon kleine Schritte können viel bewirken: die Teilnahme an einem Workshop, das Bereitstellen eines Raums für ein lokales Netzwerk oder die Unterstützung eines Projekts im eigenen Stadtteil.
Haltung wird vor allem dann sichtbar, wenn Werte auch in schwierigen Situationen umgesetzt werden. KMU, die dies tun, geben ihren Mitarbeitenden Orientierung und stärken zugleich die demokratische Kultur, auf der unser Zusammenleben und unsere Wirtschaft beruhen. Gerade kleine und mittlere Unternehmen prägen ihre Regionen – und damit das gesellschaftliche Klima vor Ort.
Zur Autorin:
Kim Kämper studiert Psychologie im Master und ist aktuell Praktikantin in der Unternehmens- und Personalentwicklung. Ihr Fokus: Arbeit so gestalten, dass Menschen gut und gesund zusammenarbeiten können.
Text: Jana Redelstein, Henrike Eversmann, Fabian Daut
Mal ehrlich: Wie viele Logins haben Sie heute schon benutzt? E-Mail, Kundenportal, CRM-System, vielleicht noch schnell das Onlinebanking – wir alle jonglieren täglich mit einer Vielzahl digitaler Zugangstüren. Und wie im echten Leben gilt auch hier: Wer den Haustürschlüssel unterm Blumentopf versteckt, lebt nicht lange sorgenfrei.
Ein Passwort für alles? Bitte nicht!
Es ist verlockend: Ein Passwort, das man sich gut merken kann – und das dann einfach überall verwenden. Spart Zeit, spart Nerven. Klingt effizient, ist aber ungefähr so sicher wie ein Generalschlüssel für alle Türen Ihres Büros, den Sie im Eingangsbereich liegen lassen.
Denn: Wird ein Passwort einmal bei einem Anbieter gestohlen – etwa durch ein Datenleck – probieren Angreifer es automatisiert auch bei anderen Diensten aus. Und da beginnt das Problem. Plötzlich ist nicht nur der Zugang zu einem Online-Shop betroffen, sondern vielleicht auch Ihr geschäftliches E-Mail-Konto oder Ihre Kundendaten.
Besser: Verwenden Sie für jeden Dienst ein eigenes Passwort. Passwort-Manager können Ihnen dabei helfen: Sie speichern Zugangsdaten sicher und erzeugen auf Wunsch auch starke Passwörter. Sie selbst müssen sich nur noch ein Hauptpasswort merken.
Doppelt hält besser: Zwei-Faktor-Authentifizierung
Sie kennen das: Nach Benutzername und Passwort kommt noch eine zweite Abfrage – zum Beispiel ein Code per SMS oder aus einer App.
Die Idee dahinter ist simpel:
Zur Anmeldung reicht nicht mehr nur ein Passwort. Zusätzlich wird etwas benötigt, das nur Sie besitzen – etwa Ihr Smartphone.
Selbst wenn also jemand Ihr Passwort kennt, kommt er ohne diesen zweiten Schritt nicht weiter. Genau deshalb begegnet uns diese Methode heute so häufig – sie erhöht die Sicherheit erheblich und ist in vielen Bereichen inzwischen Standard.
Gerade wenn Sie mit sensiblen Kundendaten arbeiten, ist das ein einfacher und wirksamer Schutz.
Fingerabdruck & Co.: Biometrische Anmeldung
Vielleicht entsperren Sie Ihr Smartphone schon per Fingerabdruck oder Gesichtserkennung. Dahinter steckt die sogenannte biometrische Anmeldung. Hier wird Ihre Identität anhand von körperlichen Merkmalen geprüft. Der große Vorteil: Sie müssen sich nichts merken und können sich schnell und bequem anmelden.
Wichtig zu wissen: Diese Daten werden in der Regel nicht irgendwo im Internet gespeichert, sondern sicher auf Ihrem eigenen Gerät. Das macht die Methode nicht nur komfortabel, sondern auch vergleichsweise sicher.
Login ohne Passwort: Zugang per Code
Immer häufiger bieten Dienste an, sich ganz ohne Passwort einzuloggen. Stattdessen erhalten Sie einen einmaligen Code per E-Mail oder SMS.
Das hat klare Vorteile:
● Kein Passwort, das man sich merken muss
● Kein Passwort, das gestohlen werden kann
Der Zugang ist damit direkt an Ihr Gerät oder Ihr E-Mail- Postfach gekoppelt. Für gelegentliche Logins ist das eine sehr praktische Lösung.
Wichtig bleibt aber: Ihr E-Mail-Konto bzw. Ihr Smartphone wird damit zur zentralen Schaltstelle – und sollte daher besonders gut abgesichert sein.
Passkeys: Die nächste Generation der Anmeldung
Aktuell zeichnet sich ein klarer Trend ab: sogenannte Passkeys. Große Anbieter setzen zunehmend auf diese Technologie – und das aus gutem Grund.
Passkeys funktionieren ohne klassische Passwörter. Stattdessen wird auf Ihrem Gerät ein digitales Schlüsselpaar erzeugt, das beim Login genutzt wird. Sie bestätigen den Zugriff einfach – etwa per Fingerabdruck oder PIN – und der Rest läuft im Hintergrund.
Der entscheidende Vorteil: Dieser „digitale Schlüssel“ ist fest mit Ihrem Gerät und dem jeweiligen Online-Dienst verknüpft. Genau diese enge Bindung macht Passkeys besonders sicher und unempfindlich gegenüber typischen Angriffen wie Phishing.
Die Vorteile liegen auf der Hand:
● Kein Passwort, das man vergessen oder wiederverwenden kann
● Sehr hoher Schutz vor Phishing
● Schneller und komfortabler Login
Für Unternehmen bedeutet das: weniger Aufwand bei der Verwaltung von Zugängen und gleichzeitig ein deutlich höheres Sicherheitsniveau.
Fazit: Sicherheit, die in den Alltag passt
Die gute Nachricht: Sie müssen kein IT-Profi sein, um sich wirksam zu schützen. Ein paar einfache Maßnahmen machen bereits einen großen Unterschied:
● Nutzen Sie unterschiedliche Passwörter
● Setzen Sie auf Passwort-Manager
● Aktivieren Sie wo möglich die Zwei-Faktor-Authentifizierung
● Probieren Sie moderne Verfahren wie biometrische Anmeldung oder Passkeys
Und vielleicht hilft ein kleines Bild: Jeder Login ist eine Tür zu Ihrem Unternehmen. Manche führen in harmlose Räume, andere direkt zu sensiblen Daten.
DIE ENTSCHEIDENDE FRAGE IST ALSO: WIE GUT SIND DIESE TÜREN GESICHERT?
Mit den richtigen Werkzeugen lässt sich Sicherheit heute so einfach in den Alltag integrieren wie nie zuvor.
Zu den Autoren:
Jana Redelstein, Henrike Eversmann und Fabian Daut arbeiten seit mehreren Jahren in der Versicherungsbranche und unterstützen die IT-Abteilung ihres Arbeitgebers als Business Analysten.
Text: Benedikt Lass, Linnea Schipke
Viele Menschen interessieren sich für das Investieren an der Börse, zögern jedoch den ersten Schritt hinaus. Ein häufiger Grund dafür ist die Sorge, zum falschen Zeitpunkt einzusteigen. Kursschwankungen, wirtschaftliche Unsicherheiten und regelmäßige Schlagzeilen über Börsencrashs verunsichern viele Anleger. Ob die Finanzkrise 2008 oder der Corona-Crash im Jahr 2020: Immer wieder kam es zu erheblichen Kurseinbrüchen an den Kapitalmärkten. Gleichzeitig zeigt die Vergangenheit, dass sich die Märkte langfristig von solchen Rückschlägen erholen und schließlich neue Höchststände erreichen konnten.
Vor diesem Hintergrund kann der sogenannte Cost-Average-Effekt, auch Durchschnittskosteneffekt genannt, Anlegern den Einstieg erleichtern. Das Prinzip ist einfach: Statt einen größeren Betrag auf einmal zu investieren, wird regelmäßig ein fester Betrag angelegt, beispielsweise über einen Sparplan. Da die Kurse an den Börsen schwanken, werden bei niedrigen Kursen mehr und bei höheren Kursen weniger Anteile erworben. So entsteht im Laufe der Zeit ein durchschnittlicher Kaufpreis. Anleger müssen sich dadurch weniger Gedanken über den „richtigen“ Einstiegszeitpunkt machen und können unabhängig von kurzfristigen Marktentwicklungen kontinuierlich Vermögen aufbauen.
Ein einfaches Beispiel: Investiert ein Anleger jeden Monat 100 Euro in einen Fonds, erhält er bei einem Anteilspreis von 50 Euro zwei Anteile. Fällt der Kurs auf 25 Euro, können für denselben Betrag bereits vier Anteile erworben werden. So werden in schwächeren Marktphasen automatisch mehr Anteile gekauft, die bei einer späteren Markterholung von steigenden Kursen profitieren können.
Allerdings bedeutet das nicht, dass ein Sparplan grundsätzlich höhere Renditen erzielt als eine Einmalanlage. Befinden sich die Märkte über einen längeren Zeitraum überwiegend im Aufwärtstrend, kann es sogar vorteilhafter sein, einen größeren Betrag möglichst früh zu investieren. Die eigentliche Stärke des Cost- Average-Effekts liegt weniger in der Aussicht auf höhere Renditen als vielmehr in der Disziplin, die ein regelmäßiger Sparplan mit sich bringt. Regelmäßige Investitionen helfen dabei, Marktschwankungen gelassener zu begegnen und emotionale Entscheidungen zu vermeiden. Anstatt auf den vermeintlich perfekten Zeitpunkt zu warten, wird kontinuierlich investiert. Das kann den Einstieg in den langfristigen Vermögensaufbau deutlich erleichtern und verhindert, dass wichtige Anlageentscheidungen immer weiter aufgeschoben werden.
Die größte Gefahr für den Vermögensaufbau ist daher oft nicht die Schwankung an den Märkten selbst, sondern die Angst vor ihr. Wer sich aufgrund von Unsicherheit gar nicht erst mit dem Investieren beschäftigt, verzichtet möglicherweise auf wichtige Chancen. Der Cost-Average-Effekt bietet Anlegern einen einfachen Weg, trotz zwischenzeitlicher Kursschwankungen regelmäßig zu investieren und langfristig am Kapitalmarkt teilzuhaben.
Gerade für junge Menschen kann daher ein früher Spar-Start für den langfristigen Aufbau der eigenen Altersvorsorge wichtiger sein als die Suche nach dem perfekten Einstiegszeitpunkt.
Hinweis: Die Ausführungen dienen ausschließlich Informationszwecken und stellen weder eine Anlageberatung noch eine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten dar. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Wertentwicklungen.
Quellen:
● Deutsches Aktieninstitut (DAI): DAX-Rendite-Dreieck
● boerse.de: Durchschnittskosteneffekt – Definition und Erklärung
● boerse.de: Warum jeder Börsen-Crash ein Geschenk ist
● Ebert, S., Grote, M. & Laudenbach, C. (2019): Zum Rätsel der Aktienmarktteilnahme in Deutschland. Frankfurt School of Finance & Management.
Zum Autor:
Benedikt Lass arbeitet in der Verkaufsförderung Finanzdienstleistungen und beschäftigt sich insbesondere mit Themen rund um Vermögensaufbau, Investment und Immobilienfinanzierung.
Zur Autorin:
Linnea Schipke ist Werkstudentin in der Verkaufsförderung Finanzdienstleistungen und studiert Betriebswirtschaftslehre im Bachelor.
Text: Tobias Lohel
Ab Januar 2027 löst das Altersvorsorgedepot die Riester-Rente ab – mit gedeckelten Kosten, einem erweiterten Förderkreis, attraktiven Zulagen und echter Kapitalmarktchance.
Was Unternehmer jetzt wissen sollten:
Wer ein Unternehmen führt, kennt das Dilemma der eigenen Altersvorsorge: Die gesetzliche Rente fällt für Selbstständige und Geschäftsführer von KMU oft schmal aus, und die klassische Riester-Rente war für viele ohnehin keine Option. Mit dem Altersvorsorgedepot, das im Januar 2027 startet, ändert sich einiges. Auch Selbstständige erhalten die Möglichkeit, ein staatlich gefördertes Altersvorsorgeprodukt abzuschließen.
Vorteile auf einen Blick:
● Nun auch für Selbstständige möglich
● Bis zu 540 Euro Grundzulage pro Jahr
● Kostenbegrenzung von maximal 1 Prozent Effektivkosten beim Standarddepot
● Fondsorientierte Anlage in ETFs statt starrer Beitragserhaltungsgarantie
Was ist das Altersvorsorgedepot?
Das Altersvorsorgedepot ist ein staatlich gefördertes, fondsbasiertes Vorsorgeprodukt, das die Riester-Rente ab 2027 ablöst. Statt auf Garantien zu setzen, liegt der Fokus nun auf ETFs und Fonds, insbesondere beim Standarddepot mit einem Kostendeckel von 1 Prozent Effektivkosten pro Jahr. Gefördert wird über Zulagen von bis zu 540 Euro sowie durch steuerliche Vorteile und eine potenzielle Kinderzulage.
Grundlagen der Förderung:
Das neue Fördersystem ist deutlich einfacher als das bisherige Riester-Modell aufgebaut. Grundlage für die Berechnung sind nur noch die Einzahlungen, die bisherige Berechnung anhand des Einkommens entfällt. Für die ersten 360 Euro Eigenbeitrag pro Jahr gibt es 50 Cent Zulage je eingezahltem Euro. Für weitere Beiträge bis 1.800 Euro gibt es einen weiteren Zuschuss von 25 Cent. In der Spitze ergibt sich so eine Grundzulage von 540 Euro pro Jahr.
Zusätzlich gibt es eine Kinderzulage von bis zu 300 Euro pro Kind und Jahr. Bereits mit einem Eigenbeitrag von 25 Euro monatlich kann die volle Kinderzulage erreicht werden. Die Kinderzulage für das Altersvorsorgedepot ist an das Kindergeld gekoppelt.
Während der Ansparphase bleiben Erträge im Depot steuerfrei. Die Besteuerung erfolgt erst im Rentenalter – meist zu einem niedrigeren persönlichen Steuersatz. Außerdem können Einzahlungen und Zulagen in der Ansparphase als Sonderausgaben geltend gemacht werden.
Riester-Verträge umwandeln:
Bestehende Riester-Verträge genießen Bestandsschutz und können unverändert weiterlaufen. Wer von den neuen Konditionen profitieren möchte, kann sein Guthaben in ein Altersvorsorgedepot überführen oder die neue Förderung für seinen bisherigen Vertrag übernehmen. Die Vor- und Nachteile sollten jedoch zuvor mit einem Experten abgeklärt werden. Sämtliche bereits erhaltenen Zulagen bleiben dabei bestehen. Der Wechsel muss aktiv beantragt werden und wird nicht automatisch vorgenommen.
Persönliche Beratung bleibt der Schlüssel:
Ob eine Umwandlung von Riester-Verträgen sinnvoll ist, welche Anlagevariante zur individuellen Risikoneigung passt und wie sich das Altersvorsorgedepot in die unternehmerische Vorsorgesituation einfügt, lässt sich nicht pauschal beantworten. Das Altersvorsorgedepot ist ein sehr sinnvolles Ergänzungsprodukt. Die betriebliche Altersvorsorge sowie die steuerlich attraktive Basisrente runden das Portfolio ab. Eine persönliche Beratung zu Vorsorge- und Finanzprodukten ist daher empfehlenswert.
Jetzt unverbindlich informieren: lvm.de/versicherungen-und-finanzen/vorsorge/altersvorsorgedepot
Zum Autor:
Tobias Lohel arbeitet als Versicherungskaufmann in der Leben Verkaufsförderung.
Text: Andrea Weidemann
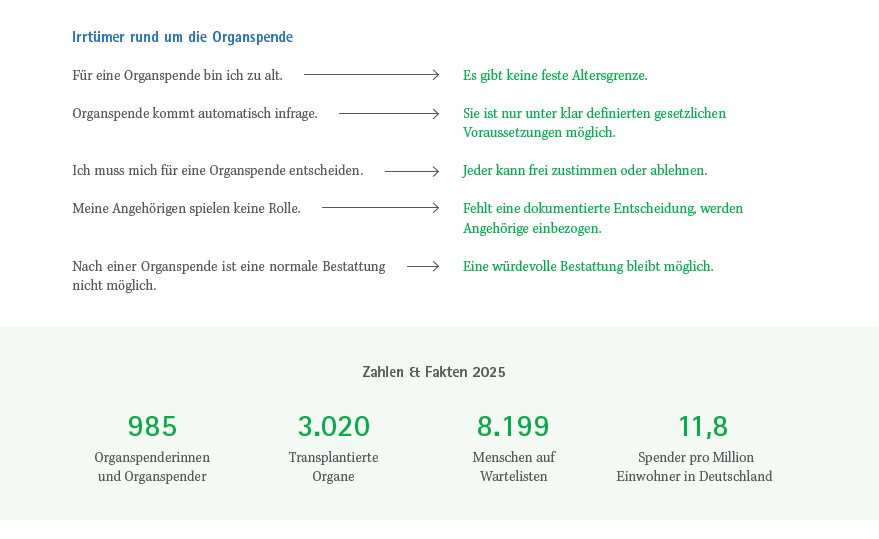
Fast 8.200 Menschen warten in Deutschland auf ein lebensrettendes Organ. Für viele von ihnen ist eine Transplantation die einzige medizinische Möglichkeit, ihre Lebensqualität nachhaltig zu verbessern oder ihre Lebenserwartung zu erhöhen. Gleichzeitig stehen den Wartenden deutlich weniger Spenderorgane zur Verfügung als benötigt werden. Die gute Nachricht: Die Zahl der Organspenden hat sich zuletzt positiv entwickelt. Im Jahr 2025 spendeten 985 Menschen nach ihrem Tod mehrere Organe – die höchste Zahl seit 2012. Durch die Spenden konnten 3.020 Organe transplantiert werden. Dazu gehörten vor allem Nieren, Lebern, Herzen und Lungen. Trotz dieser positiven Entwicklung bleibt die Nachfrage nach Spenderorganen deutlich höher als das verfügbare Angebot. Die meisten Betroffenen hoffen auf eine Spenderniere. Dies verdeutlicht, wie wichtig jede einzelne Organspende ist und welchen Unterschied sie für die Wartenden machen kann.
Deutschland im internationalen Vergleich
Mit 11,8 Organspenderinnen und Organspendern pro Million Einwohner liegt Deutschland deutlich hinter anderen europäischen Ländern. In Spanien beispielsweise wurden zuletzt 48 Spender pro Million Einwohner registriert. Spanien ist damit Spitzenreiter. Experten führen dies nicht nur auf die sogenannte Widerspruchslösung zurück. Dort wird grundsätzlich von einer Spendenbereitschaft ausgegangen, sofern kein Widerspruch dokumentiert wurde.
Dieses System besteht in zahlreichen europäischen Ländern, darunter Österreich, Belgien, Frankreich, Italien, Portugal, Kroatien und Tschechien. Neben den gesetzlichen Regelungen sorgen aber auch organisatorische Rahmenbedingungen für eine hohe Organspendebereitschaft.
Fachleute nennen vor allem:
● Speziell geschulte Transplantationskoordinatoren in Krankenhäusern
● Strukturierte Meldeprozesse
● Intensive Öffentlichkeitsarbeit
● Enge Betreuung von Angehörigen
Der Vergleich zeigt, dass in Deutschland noch erheblich Potenzial besteht, mehr Menschen für die Bereitschaft zur Organspende zu gewinnen.
Warum die Entscheidung wichtig ist
Viele Menschen stehen der Organspende grundsätzlich positiv gegenüber. Dennoch haben sich längst nicht alle aktiv mit ihrer persönlichen Haltung auseinandergesetzt oder ihren Willen dokumentiert. Kommt es zu einer Situation, in der eine Organspende möglich wäre, müssen dann häufig Angehörige entscheiden – oft ohne den Willen des Verstorbenen zu kennen.
Ein Organspendeausweis oder der Eintrag im Organspende-Register halten den persönlichen Wunsch fest und schaffen Klarheit.
Was Unternehmen mit dem Thema zu tun haben
Auch wenn Organspende zunächst wie ein rein privates Thema erscheint, betrifft es die Gesellschaft insgesamt. Unternehmen engagieren sich zunehmend für Gesundheitsförderung und Prävention ihrer Mitarbeitenden. Informationen über Organspende können helfen, Berührungsängste abzubauen und offene Fragen zu klären. Dabei geht es nicht darum, Mitarbeitende zu einer bestimmten Entscheidung zu bewegen. Vielmehr steht die bewusste Auseinandersetzung damit im Vordergrund.
Fazit
Organspende ist ein Thema, das jeden Menschen betreffen kann – als potenzieller Spender, Angehöriger oder Empfänger eines lebensrettenden Organs. Eine bewusste Entscheidung schafft Klarheit. Unabhängig von der persönlichen Haltung ist es wichtig, sich rechtzeitig zu informieren und den eigenen Willen festzuhalten.
Weitere Informationen
www.organspende-info.de

Quellen
● Deutsche Stiftung Organtransplantation (DSO), Statistik Organspende 2025
● Eurotransplant
● Bundesinstitut für Öffentliche Gesundheit (BIÖG)
Zur Autorin:
Andrea Weidemann arbeitet als Versicherungskauffrau in dem Bereich Verkaufsförderung der Krankenversicherung.
Text: Birgit Westermann
Warum Unfallvorsorge für Unternehmerinnen, Unternehmer und Mitarbeitende so wichtig ist
Selbstständige, Unternehmer und Geschäftsführer tragen täglich große Verantwortung – für ihr Unternehmen, ihre Mitarbeiter und ihre eigene wirtschaftliche Existenz. Ein schwerer Unfall kann diese Verantwortung jedoch von einem Tag auf den anderen infrage stellen.
Die gesetzliche Unfallversicherung greift nur bei Arbeits- und Wegeunfällen. Tatsächlich passieren jedoch die meisten Unfälle in der Freizeit. Die finanziellen Folgen können erheblich sein und sowohl die persönliche Existenz als auch die Leistungsfähigkeit des Unternehmens gefährden.
Arbeitskraft sichern – Unternehmenszukunft stärken
Für Unternehmerinnen und Unternehmer ist die eigene Arbeitskraft häufig untrennbar mit dem Erfolg des Betriebs verbunden. Wenn sie nach einem Unfall für längere Zeit ausfallen, entstehen nicht nur Einkommensverluste. Auch Aufträge, Kundenbeziehungen, Produktionsabläufe oder organisatorische Aufgaben können betroffen sein.
Ähnliches gilt für Mitarbeitende: Fehlt eine erfahrene Fachkraft plötzlich über Wochen oder Monate, kann das den Betrieb erheblich belasten. Gerade kleine und mittlere Unternehmen verfügen oft nicht über große personelle Reserven. Eine Gruppen-Unfallversicherung kann dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Handlungsfähigkeit des Unternehmens zu unterstützen.
Mehr Sicherheit für Mitarbeitende – mehr Attraktivität als Arbeitgeber
Eine Gruppen-Unfallversicherung ist nicht nur ein Schutzinstrument, sondern auch ein Zeichen der Wertschätzung. Unternehmen zeigen damit, dass ihnen die Sicherheit und Gesundheit ihrer Mitarbeitenden wichtig sind. Das kann die Bindung an den Betrieb stärken und die Arbeitgeberattraktivität erhöhen – ein wichtiger Aspekt in Zeiten, in denen qualifizierte Fachkräfte vielerorts gesucht werden.
Für Mitarbeitende bedeutet der zusätzliche Schutz mehr Sicherheit in einer Ausnahmesituation. Je nach vereinbartem Leistungsumfang können finanzielle Leistungen helfen, Einkommenslücken, notwendige Umbauten, besondere Therapien oder andere unfallbedingte Belastungen besser zu bewältigen.
Reha-Management: Unterstützung, wenn sie wirklich gebraucht wird
Ein besonderer Mehrwert moderner Unfallversicherungslösungen liegt im Reha-Management. Denn nach einem schweren Unfall geht es nicht allein um finanzielle Leistungen. Entscheidend ist oft auch, schnell die richtige medizinische, berufliche und soziale Unterstützung zu erhalten.
Ein professionelles Reha-Management kann den Genesungsprozess begleiten, geeignete Therapien koordinieren, bei der Auswahl von Spezialkliniken unterstützen und die Rückkehr in Beruf und Alltag erleichtern. Davon profitieren sowohl die betroffene Person als auch das Unternehmen: Die Mitarbeitenden erhalten gezielte Hilfe, und Ausfallzeiten können im Idealfall reduziert werden.
Steuerliche Aspekte im Blick behalten
Auch steuerlich bietet die Gruppen-Unfallversicherung interessante Gestaltungsmöglichkeiten.
Übernimmt das Unternehmen die Beiträge für seine Mitarbeiter, können diese unter bestimmten Voraussetzungen als Betriebsausgaben geltend gemacht werden. Gleichzeitig profitieren die Mitarbeiter von einem zusätzlichen Versicherungsschutz, ohne die vollen Kosten tragen zu müssen. Je nach Vertragsgestaltung und Leistungsumfang ergeben sich unterschiedliche steuerliche Auswirkungen für Arbeitgeber und Arbeitnehmer. Eine individuelle Abstimmung mit dem Steuerberater ist daher empfehlenswert, um die optimale Lösung zu finden.
Fazit
Ein Unfall lässt sich nicht planen – Vorsorge schon.
Die Absicherung der eigenen Arbeitskraft und der Schutz der Mitarbeiter sind zentrale Voraussetzungen für langfristigen Unternehmenserfolg.
Wer frühzeitig vorsorgt, stärkt nicht nur die Zukunftsfähigkeit seines Unternehmens, sondern reduziert auch die wirtschaftlichen Folgen unvorhersehbarer Ereignisse.
Eine betriebliche Gruppen-Unfallversicherung bietet dabei einen entscheidenden Vorteil: umfassenden Schutz – weltweit und rund um die Uhr, unabhängig davon, ob sich der Unfall während der Arbeit, beim Sport oder in der Freizeit ereignet.
Gerade für kleine und mittlere Unternehmen gilt: Wer frühzeitig vorsorgt, schützt nicht nur einzelne Personen, sondern stärkt auch die Zukunftsfähigkeit des gesamten Betriebs.
Zur Autorin:
Birgit Westermann arbeitet seit 25 Jahren im Produktmanagement der Sparte Unfall. Ein besonderer Schwerpunkt ihrer Tätigkeit liegt auf der Entwicklung lösungsorientierter Konzepte zur betrieblichen Gruppen-Unfallversicherung. Dabei unterstützt sie ihre Kolleg/Innen im Außendienst, die passende Absicherung für Betriebe zu erarbeiten.
Text: Anne Hilchenbach
Die Betriebskostenabrechnung gehört für viele mittelständische Unternehmen zu den größten Unsicherheitsfaktoren im Miet- oder Pachtverhältnis. Anders als im Wohnraummietrecht gelten Gewerbemieter nicht als besonders schutzbedürftig. Da im Gewerbemietrecht weitgehend Vertragsfreiheit herrscht, können nahezu alle Betriebskosten auf den Mieter umgelegt werden – vorausgesetzt, dies ist vertraglich eindeutig geregelt. Für Unternehmen gilt daher: Was im Vertrag steht, muss bezahlt werden.
Seit dem 1. Januar 2025 genügt darüber hinaus für den Abschluss und die Änderung von Pachtverträgen die reine Textform. Vereinbarungen können somit per E-Mail oder Fax getroffen werden. Das vereinfacht zwar die Vertragsgestaltung, erhöht jedoch das Risiko, dass kurzfristige Absprachen weitreichende finanzielle Folgen haben.
Betriebskosten: Deutlich mehr als die BetrKV
Während die Betriebskostenverordnung (BetrKV) im Wohnraummietrecht den Rahmen vorgibt, dient sie bei Gewerbemietverhältnissen lediglich als Orientierung. Neben klassischen Nebenkosten wie Grundsteuer, Wasser oder Müllentsorgung können auch Verwaltungskosten, Instandhaltungs- und Wartungskosten sowie weitere objektspezifische Ausgaben umgelegt werden. Welche Kosten tatsächlich anfallen, hängt maßgeblich vom Mietvertrag ab.
Hinzu kommt, dass es für gewerbliche Betriebskostenabrechnungen keine gesetzlich festgelegte Abrechnungsfrist gibt. Viele Unternehmen erhalten daher verspätete oder intransparente Abrechnungen mit teilweise erheblichen finanziellen Auswirkungen. Der Umfang der Nebenkosten wird also in erster Linie durch die mietvertraglichen Regelungen bestimmt und nicht durch gesetzliche Standards.
Trotzdem haben Vermieter damit keinen Freifahrtschein und die meisten betrieblichen Nebenkostenabrechnungen sind fehlerhaft.
Alarmierende Zahlen aus der Praxis
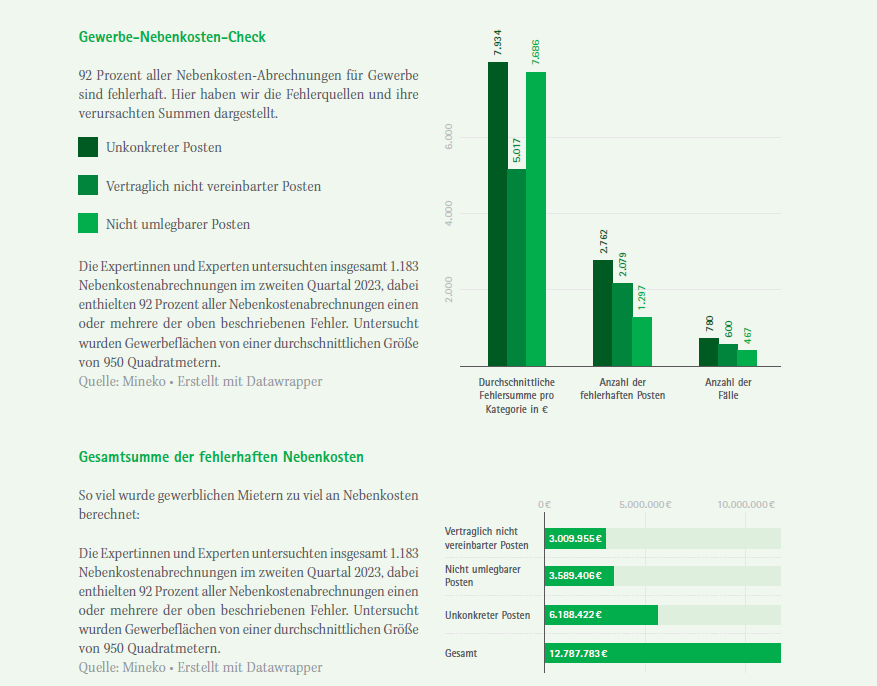
Wie groß das Problem tatsächlich ist, zeigen Auswertungen des spezialisierten Prüfunternehmens MINEKO (s. Grafik „Gewerbe-Nebenkosten-Check“): 92 Prozent der gewerblichen Betriebskosten sind um rund 6.900 Euro überhöht.
Diese Zahl verdeutlicht: Fehler sind nicht die Ausnahme, sondern eher die Regel. In vielen Fällen handelt es sich nicht um vorsätzliche Falschabrechnungen, sondern um die Folge der hohen Komplexität.
Handlungsempfehlungen für den Mittelstand
Angesichts der dargestellten Risiken sollten Unternehmen gezielt gegensteuern:
● Mietvertrag sorgfältig prüfen
Bereits vor Vertragsabschluss sollten alle Kostenpositionen genau analysiert werden. Unklare Formulierungen bergen erhebliches Konfliktpotenzial.
● Transparenz bei Abrechnungen einfordern
Abrechnungen müssen nachvollziehbar sein. Unklare Umlageschlüssel oder Sammelpositionen sollten hinterfragt werden.
● Externe Expertise nutzen
Aufgrund der hohen Fehlerquote kann es sinnvoll sein, Betriebskostenabrechnungen durch spezialisierte Dienstleister prüfen zu lassen.
Digitale Unterstützung durch spezialisierte Dienstleister – Prüfung per Mausklick
Unternehmen wie Mineko bieten eine systematische Prüfung gewerblicher Nebenkostenabrechnungen über ihre Online- Plattform an. Mieter können ihre Unterlagen hochladen und erhalten eine detaillierte Analyse möglicher Fehler und Einsparpotenziale.
Tipp: Diese Unterstützung ist häufig auch Teil einer guten Gewerbe-Rechtsschutzversicherung, wie z.B. bei der LVM. Ein Blick in die Versicherungsunterlagen oder eine Nachfrage beim Versicherer ist sinnvoll.
Fazit: Mehr Kontrolle statt Kostenfalle
Betriebskosten sind für viele mittelständische Unternehmen längst zu einem entscheidenden wirtschaftlichen Faktor geworden. Die Kombination aus Vertragsfreiheit, hoher Komplexität und mangelnder Transparenz führt dazu, dass Nebenkosten häufig zur finanziellen Belastung werden. Wer jedoch frühzeitig handelt, Verträge kritisch prüft und Abrechnungen regelmäßig kontrolliert, kann diese Risiken deutlich reduzieren. Oder anders gesagt:
NICHT DIE BETRIEBSKOSTEN AN SICH SIND DAS PROBLEM – SONDERN DER UMGANG MIT IHNEN.
Zur Autorin:
Anne Hilchenbach ist Juristin mit Erfahrung in den Bereichen Vertriebsunterstützung, Produktgestaltung und Marktbeobachtung rund um Rechtsschutzversicherungen.
Text: Jutta Hülsmeyer
Ein unbedachter Klick, ein schwaches Passwort oder eine täuschend echte E-Mail – oft braucht es nicht viel, damit ein Cyberangriff erheblichen Schaden verursacht. Cyberangriffe zählen mittlerweile zu den größten Risiken für Unternehmen. Ein erfolgreicher Angriff kann Betriebsabläufe lahmlegen, sensible Daten verschlüsseln und hohe Kosten verursachen.
Eine Cyberversicherung kann Unternehmen im Ernstfall finanziell absichern und den Zugang zu Spezialisten wie IT Forensikern oder Krisenberatern ermöglichen. Doch wirksamer Schutz beginnt nicht erst, wenn der Schaden bereits eingetreten ist.
Neben der Absicherung im Schadensfall rückt deshalb die Prävention immer stärker in den Mittelpunkt. Denn die beste Cyberattacke ist die, die gar nicht erst erfolgreich wird.
Der Mensch bleibt ein zentrales Einfallstor
Moderne Sicherheitstechnik ist wichtig – dennoch nutzen Cyberkriminelle häufig nicht nur technische Schwachstellen, sondern auch menschliche Fehler. Ein unbedachter Klick auf einen Link oder eine vermeintlich harmlose E-Mail kann bereits ausreichen.
Deshalb spielt das Sicherheitsbewusstsein der Mitarbeitenden eine entscheidende Rolle. Ziel ist es, für Cyberrisiken zu sensibilisieren und ein verantwortungsbewusstes Verhalten im Arbeitsalltag zu fördern.
Regelmäßige Schulungen helfen dabei, Phishing-Mails, gefälschte Webseiten oder andere Betrugsversuche frühzeitig zu erkennen. Häufig kommen dabei auch sogenannte Phishing-Simulationen zum Einsatz. Dabei erhalten Mitarbeitende täuschend echte Test-E-Mails und lernen, verdächtige Nachrichten richtig einzuordnen.
Immer mehr Versicherer integrieren daher präventive Angebote in ihre Cyberversicherungskonzepte – etwa in Form von Awareness-Plattformen, Schulungen oder Phishing-Simulationen. Auch die LVM setzt auf diesen Ansatz: Unternehmen sollen nicht erst im Schadensfall Unterstützung erhalten, sondern bereits im Vorfeld dabei begleitet werden, Cyberrisiken besser zu erkennen und zu reduzieren.
Weitere Bausteine für mehr Cybersicherheit
Ebenso wichtig ist der sichere Umgang mit Passwörtern. Experten empfehlen lange Passphrasen, die Nutzung von Passwort-Managern sowie die Mehr-Faktor-Authentifizierung. Dadurch wird der Schutz vor unbefugtem Zugriff deutlich erhöht.
Orientierung an den Empfehlungen des BSI
Das Bundesamt für Sicherheit in der Informationstechnik, kurz BSI, stellt Unternehmen zahlreiche Handlungsempfehlungen zur Verfügung. Diese bieten eine wichtige Orientierung, um technische, organisatorische und personelle Sicherheitsmaßnahmen strukturiert umzusetzen. Auch Versicherer berücksichtigen solche Standards zunehmend bei der Risikobewertung.
Fazit: Eine Cyberversicherung ist heute ein wichtiger Baustein der Unternehmenssicherheit. Den besten Schutz bietet jedoch das Zusammenspiel aus Versicherungsschutz, wirksamen Sicherheitsmaßnahmen und sensibilisierten Mitarbeitenden – erfolgreiche Cyberabwehr beginnt mit Prävention.
Zur Autorin:
Jutta Hülsmeyer ist seit vielen Jahren in der Versicherungsbranche tätig und auf den gewerblichen Haftpflichtbereich spezialisiert.
Text: Svenja Bils
Elektrofahrzeuge sind längst keine Seltenheit mehr auf Deutschlands Straßen. Sie gelten als klimafreundlich und verursachen häufig geringere Betriebskosten als Fahrzeuge mit Verbrennungsmotor. Besonders im gewerblichen Bereich erfreuen sich E-Fahrzeuge großer Beliebtheit, nicht zuletzt aufgrund attraktiver steuerlicher Vorteile.
Spätestens zum Ende der Leasingdauer stellt sich jedoch eine wichtige Frage: Was ist bei der Rückgabe eines Elektrofahrzeugs zu beachten und welche zusätzlichen Kosten können entstehen?
Grundsätzlich gelten bei der Leasingrückgabe eines E-Fahrzeugs dieselben Regeln wie bei Fahrzeugen mit Verbrennungsmotor. Dennoch gibt es einige Besonderheiten, die Leasingnehmer im Blick behalten sollten.
Besondere Aufmerksamkeit gilt der Batterie. Sie ist in der Regel das wertvollste Bauteil eines Elektrofahrzeugs. Um ihre Leistungsfähigkeit möglichst lange zu erhalten, empfiehlt es sich, die Herstellervorgaben zum Laden und zur Nutzung zu beachten. Dazu gehört beispielsweise, eine dauerhafte Ladung auf 100 Prozent oder eine vollständige Tiefenentladung nach Möglichkeit zu vermeiden. Viele Hersteller gewähren zudem eine mehrjährige Garantie auf die Batterie, häufig verbunden mit einer zugesicherten Mindestkapazität (z. B. 70 bis 80 Prozent). Für die Rückgabe kann es daher relevant sein, ob sich die Batterie noch innerhalb dieser Garantiewerte bewegt. Eine Dokumentation des Batteriezustands vor der Rückgabe kann zusätzlich für Transparenz sorgen.
Neben dem Batteriezustand spielen mögliche Schäden am Fahrzeug eine wichtige Rolle. Schäden, die über die übliche Abnutzung hinausgehen, können in Rechnung gestellt werden. Bei Elektrofahrzeugen sind insbesondere Beschädigungen am Batteriegehäuse, am Ladeanschluss oder an Komponenten des Hochvoltsystems potenziell kritisch. Solche Schäden sind zwar eher selten, können jedoch hohe Reparaturkosten verursachen.
Auch vermeintliche Kleinigkeiten können bei der Rückgabe teuer werden. Ein häufiger Streitpunkt sind fehlende Ladekabel, Schlüssel oder Fahrzeugunterlagen. Werden diese nicht vollständig zurückgegeben, können Ersatzbeschaffungen in Rechnung gestellt werden. Deshalb empfiehlt es sich, sämtliche zum Fahrzeug gehörenden Gegenstände während der Nutzungsdauer sorgfältig aufzubewahren.
Darüber hinaus lohnt sich ein Blick auf die vereinbarte Fahrleistung. Wurde die im Leasingvertrag festgelegte Kilometerzahl überschritten, fallen für die Mehrkilometer meistens zusätzliche Kosten an. Wer deutlich weniger gefahren ist als vereinbart, erhält je nach Vertragsgestaltung unter Umständen sogar eine Erstattung.
Vor der Rückgabe sollte das Fahrzeug sorgfältig überprüft werden. Kleinere Schäden lassen sich häufig günstiger vorab beheben als später über die Leasingabrechnung. Zusätzlich kann es sinnvoll sein, den Fahrzeugzustand durch Fotos zu dokumentieren und zu kontrollieren, ob sämtliches Zubehör vollständig vorhanden ist.
Wer auf Nummer sicher gehen möchte, kann vor der Rückgabe einen unabhängigen Sachverständigen mit einer Begutachtung beauftragen. Die Kosten hierfür sind oft überschaubar und können helfen, spätere Diskussionen über den Fahrzeugzustand zu vermeiden.
Elektrofahrzeuge werden in Zukunft weiter an Bedeutung gewinnen. Wer sich frühzeitig mit den Besonderheiten der Leasingrückgabe beschäftigt, typische Kostenfallen kennt und den Zustand seines Fahrzeugs rechtzeitig prüft, kann unangenehme Überraschungen vermeiden und die eigenen Kosten besser kalkulieren.
Über die gesamte Leasingdauer betrachtet können E-Fahrzeuge durch geringere Wartungs- und Energiekosten gegenüber Verbrennern häufig wirtschaftlich attraktiv sein – vorausgesetzt, das Nutzungsprofil passt, etwa durch regelmäßiges Laden zu Hause oder im Unternehmen.
Zur Autorin:
Svenja Bils ist in der Kraftfahrtversicherung in dem Bereich Verkaufsförderung/Produktmangement tätig.
Text: Johannes Kraß

Manchmal zeigt sich erst auf den zweiten Blick, wie sehr unterschiedliche Themen miteinander verbunden sind. In dieser Ausgabe unserer Vereinszeitschrift spannt sich der Bogen von neuen gesetzlichen Entwicklungen über digitale Selbstbestimmung bis hin zu Fragen der Sicherheit und Nachhaltigkeit. Was zunächst wie ein bunter Themenmix wirkt, hat einen gemeinsamen Kern: Es geht um Verantwortung – für uns selbst, für unsere Gemeinschaft und für die Dinge, die wir nutzen.
Die politischen und gesellschaftlichen Veränderungen der letzten Jahre fordern uns immer wieder heraus, Gewohntes zu hinterfragen. Das neue „Recht auf Reparatur“ etwa erinnert uns daran, dass Langlebigkeit und bewusster Konsum mehr sind als Schlagworte. Sie sind Ausdruck eines Umgangs mit Ressourcen, der nicht nur ökologisch sinnvoll ist, sondern auch wirtschaftlich und sozial. Ähnlich verhält es sich mit der digitalen Welt: Auch hier lohnt es sich, gelegentlich innezuhalten und zu prüfen, welche Entscheidungen wir treffen – und welche Alternativen es gibt. Kleine Schritte können große Wirkung entfalten, wenn viele sie gemeinsam gehen.
Gleichzeitig zeigt der Blick auf den Sport, wie wichtig es ist, auch für die eigene körperliche Sicherheit Verantwortung zu übernehmen. Gerade wenn große Ereignisse wie eine Fußballweltmeisterschaft die Begeisterung entfachen, steigt die Aktivität – und damit auch das Risiko. Gut, wenn man dann weiß, wie man sich schützen kann und welche Unterstützung im Ernstfall bereitsteht.
All diese Themen zeigen: Wir leben in einer Zeit, in der bewusste Entscheidungen immer wichtiger werden. Wir wünschen Ihnen viel Freude beim Lesen dieser Ausgabe – und vielleicht den einen oder anderen Impuls, der über die Seiten hinaus wirkt.
Zum Autor:
Johannes Kraß, Geschäftsführer.
Text: Annika Hohoff

Was Unternehmen künftig beachten sollten und welche Rechte Verbraucher haben
Bis spätestens 31. Juli 2026 treten in Deutschland umfangreiche Änderungen im Kaufrecht in Kraft. Mit der Umsetzung der EU‑Richtlinie zum sogenannten „Recht auf Reparatur“ verfolgt der Gesetzgeber das Ziel, die Lebensdauer von Produkten zu verlängern und nachhaltigen Konsum zu fördern. Für Unternehmer – insbesondere Hersteller, Händler und serviceorientierte Betriebe – ergeben sich daraus neue rechtliche Pflichten sowie für Verbraucher geänderte rechtliche Grundlagen.
Verlängerte Gewährleistung bei Reparatur
Eine wesentliche Änderung betrifft die Nacherfüllung im Gewährleistungsfall: Entscheidet sich der Kunde für eine Reparatur statt für eine Ersatzlieferung, verlängert sich die Gewährleistungsfrist von zwei auf drei Jahre. Verkäufer sind verpflichtet, den Käufer vorab ausdrücklich auf dieses Wahlrecht sowie auf die Fristverlängerung hinzuweisen.
Neue Reparaturpflichten für Hersteller
Besonders weitreichend sind die neuen Herstellerpflichten. Für bestimmte Produktgruppen – darunter Haushaltsgroßgeräte wie beispielsweise Waschmaschinen und Geschirrspüler, außerdem Elektronikgeräte wie Tablets und Smartphones – entsteht ein gesetzlicher Anspruch des Verbrauchers auf Reparatur auch nach Ablauf der Gewährleistung. Die Reparatur kann kostenpflichtig sein, muss jedoch zu einem angemessenen und transparenten Preis angeboten werden.
Zusätzlich werden Hersteller verpflichtet, Ersatzteile und reparaturrelevante Komponenten über mehrere Jahre verfügbar zu halten, Reparaturinformationen und Richtpreise bereitzustellen und Reparaturen nicht durch technische oder softwareseitige Sperren zu behindern.
Was das im Gegenzug für Verbraucher bedeutet
Für Verbraucher bringt das neue Recht auf Reparatur eine deutliche Stärkung ihrer Position. Sie erhalten mehr Wahlfreiheit, bessere Informationen und langfristig niedrigere Gesamtkosten. Die bewusste Entscheidung für eine Reparatur wird attraktiver, da sie mit einer verlängerten Gewährleistung verbunden ist und Reparaturmöglichkeiten transparenter und vergleichbarer werden.
Der verbesserte Zugang zu Ersatzteilen und Reparaturinformationen verhindert, dass funktionstüchtige Produkte allein aus wirtschaftlichen oder technischen Gründen entsorgt werden müssen. Gleichzeitig fördert die Reform ein nachhaltigeres Konsumverhalten, da Langlebigkeit und Service eine größere Rolle spielen als der schnelle Ersatz.
Reparatur als strategische Chance für Unternehmen
Trotz des zusätzlichen Aufwands eröffnet die Reform neue wirtschaftliche Perspektiven. Reparatur‑, Wartungs‑ und Serviceangebote gewinnen an Bedeutung und können zur Kundenbindung beitragen. Gerade mittelständische Betriebe, das Handwerk sowie serviceorientierte Händler können von den Neuerungen profitieren und langfristig Kundenvertrauen stärken.
Zur Autorin:
Annika Hohoff ist Wirtschaftsmathematikerin und erstellt bei ihrem Arbeitgeber versicherungsmathematische Gutachten.
Text: Jana Redelstein

Was machen Sie am ersten Sonntag im Monat?
Bei mir entscheidet meist das Wetter. Spaziergang oder Sofa. Buch oder Bildschirm. Früher oder später lande ich ziemlich zuverlässig auf der Couch.
Genau dort setzt eine neue Initiative an, die seit Januar 2026 zu einem kleinen, aber wirkungsvollen Perspektivwechsel einlädt: DI.DAY. Einmal im Monat, am ersten Sonntag, geht es darum, für ein paar Minuten bewusst auf die „gute Seite“ zu wechseln – digital gesehen.
Ein digitaler Unabhängigkeitstag
DI.DAY steht für Digital Independence Day, auf Deutsch auch „Digitaler Unabhängigkeitstag“ (DUT). Der Name ist bewusst groß gewählt, das Vorgehen jedoch niedrigschwellig. Ziel der Bewegung ist es, Menschen für die Marktmacht einiger weniger Tech-Konzerne zu sensibilisieren – und ganz konkret Alternativen aufzuzeigen.
Denn Hand aufs Herz: Unser digitaler Alltag ist bequem. Suchmaschine, E Mail, Cloud, Messenger, Navigation – vieles stammt von denselben wenigen Anbietern. Das Problem ist weniger die Technik an sich, sondern das Geschäftsmodell dahinter: Daten sammeln, auswerten, zusammenführen. Oft mehr, als uns bewusst ist.
Oder anders gesagt: Wer sehr, sehr lange – wirklich lange – keine Nachrichten mehr geschaut hat, hier die Kurzfassung: Große Tech-Unternehmen gehen nicht immer besonders sorgsam mit persönlichen Daten um. Und wer jetzt denkt: „Warum sollten die sich ausgerechnet für mich interessieren?“ – genau diese Annahme ist Teil des Problems. Es geht nicht um einzelne Personen, sondern um Muster, Profile, Wahrscheinlichkeiten. Um Daten als Rohstoff.
Kleine Schritte statt digitalem Totalumbau
Hier kommt der DI.DAY ins Spiel. Die Initiative fordert nicht zum radikalen digitalen Neuanfang auf, sondern zu kleinen, machbaren Schritten. Ein paar Minuten Sonntags-Sofazeit reichen oft schon aus, um zumindest einen Dienst zu hinterfragen – und möglicherweise zu wechseln.
Konkret umgesetzt ist das in sogenannten „Wechselrezepten“. Diese geben an, wie viel Zeit ein Umstieg ungefähr dauert und welches Schwierigkeitslevel zu erwarten ist.
Ein klassisches Beispiel für Anfänger:innen: der Wechsel der Suchmaschine. Statt automatisch Google zu nutzen, lassen sich Alternativen ausprobieren – datensparsam, transparent, europäisch. Die Webseite https://di.day/de gibt Empfehlungen und liefert, wo nötig, verständliche Schritt-für-Schritt-Anleitungen.
Mitmachen, weitersagen – fertig
Ist der Wechsel vollzogen, freut sich der DI.DAY über etwas Unterstützung: Erzählen Sie davon. Wo genau, ist zweitrangig. Ob Messenger, Social Media oder beim Sonntagskaffee – Hauptsache, die Idee verbreitet sich. Wer mag, nutzt dazu die augenzwinkernden Hashtags #DIDit oder #DUTgemacht.
Besonders sympathisch an der Initiative ist dabei ihr pragmatischer Ansatz: Es geht nicht um „Alles oder nichts“. Niemand verlangt, bestehende Konten sofort zu löschen oder gewohnte Dienste von heute auf morgen abzuschalten.
Ergänzen statt löschen
Aus eigener Erfahrung kann ich sagen: Der sanfte Übergang funktioniert. Ich habe beispielsweise einen empfohlenen alternativen E Mail-Dienst eingerichtet – meinen bisherigen Anbieter aber nicht sofort aufgegeben. Neue Registrierungen laufen nun über die neue Adresse, wichtige Kontakte informiere ich nach und nach.
Das Ergebnis: Der alte Posteingang wird langsam leerer. Weniger wichtig. Irgendwann vielleicht überflüssig. Ganz ohne Stress.
Ein Sonntag, der etwas verändert
Der DI.DAY will keine Technik verteufeln und niemanden bekehren. Er will ermutigen. Zum Nachdenken, zum Ausprobieren, zum bewussteren Umgang mit digitalen Werkzeugen.
Vielleicht bleibt es beim Wechsel der Suchmaschine. Vielleicht wird es irgendwann mehr. Aber selbst dann gilt: Jeder Schritt zählt.
Und wer weiß – vielleicht fühlt sich der nächste erste Sonntag im Monat dann nicht nur gemütlich an, sondern auch ein kleines bisschen selbstbestimmter.

Zur Autorin:
Jana Redelstein arbeitet als Business Analystin in der Versicherungsbranche. Ihr Schwerpunkt liegt auf der Weiterentwicklung des Kundenportals ihres Arbeitsgebers.
Text: Thorsten Meyer

Wenn eine Fußballweltmeisterschaft bevorsteht, steigt nicht nur die Begeisterung für den Sport, sondern auch die eigene Aktivität vieler Fans. Ob das spontane Spiel im Park, das Training im Verein oder ambitionierte Hobbyturniere: Fußball bringt Bewegung, Freude und Leidenschaft, und die Verletzungsgefahr spielt immer mit. Gerade in diesem Kontext gewinnt die Unfallversicherung an Bedeutung.
Fußball zählt zu den verletzungsintensiveren Freizeitsportarten, insbesondere bei Spielern, die nicht wöchentlich auf dem Platz stehen. Während eines Großereignisses wie der WM steigt die Zahl der Freizeitspieler deutlich – und damit auch die Wahrscheinlichkeit für Verletzungen.
Bänder- und Kreuzbandrisse sind genau wie Prellungen und Knochenbrüche ganz typische Verletzungsbilder beim Fußball. Diese sind nicht nur schmerzhaft, sondern können auch langfristige Folgen haben. Im schlimmsten Fall stehen am Ende nicht nur lange Ausfallzeiten im Beruf, sondern auch dauerhafte Bewegungseinschränkungen und Invalidität.
Ein weit verbreiteter Irrtum ist, dass man bei Sportverletzungen automatisch über die gesetzliche Unfallversicherung abgesichert ist. Tatsächlich leistet sie nur für Berufs- und Wegeunfälle. Freizeitunfälle, inklusive Fußballspielen, sind nicht abgedeckt. Das bedeutet: Wer sich beim eigenen Spiel verletzt, erhält keine Leistungen aus der gesetzlichen Unfallversicherung.
Private Unfallversicherung: Schutz bei Sportverletzungen
Die private Unfallversicherung ist hier die richtige Lösung, da sie weltweit und rund um die Uhr greift – auch beim Sport.
Bei Sportverletzungen wie z.B. Kreuzbandrissen oder komplizierten Brüchen kann die Genesung Monate dauern – oft verbunden mit erheblichen Kosten und Einkommensausfällen.
Ein besonders wertvoller Bestandteil moderner Unfallversicherungen ist die Einbindung von Reha-Managern. Diese übernehmen eine koordinierende Rolle und helfen Betroffenen nach schweren Verletzungen, möglichst schnell und nachhaltig wieder in den Alltag zurückzufinden. So werden teure Ausfallzeiten reduziert und die Chancen auf vollständige Genesung erhöht.
Damit geht die Unfallversicherung über reine finanzielle Leistungen hinaus und wird zu einem aktiven Partner im Heilungsprozess.
Zum Autor:
Thorsten Meyer ist Versicherungsfachwirt. Seit über zehn Jahren befasst er sich vorrangig mit Unfall- und Krankenversicherungen.
Text: Jutta Hülsmeyer

Bei Sachschäden ersetzt die Haftpflichtversicherung üblicherweise den Zeitwert der beschädigten Sache. Die Mehrleistung für Reparaturen geht darüber hinaus: Wird repariert statt ersetzt, übernimmt die Versicherung zusätzlich zum Zeitwert z. B. 30 % extra. So kann sich eine Reparatur auch finanziell lohnen.
Warum reparieren?
Eine fachgerechte Reparatur kann die Lebensdauer eines Gegenstands verlängern, Austausch vermeiden und – je nach Schaden – Material und Abfall reduzieren.
Praxisbeispiel aus der Betriebshaftpflicht
Ein Mitarbeiter eines Handwerksbetriebes beschädigt beim Kunden versehentlich eine fest eingebaute Glastür. Eine neue Tür wäre teuer und mit langen Lieferzeiten verbunden. Statt einer teuren Neuanschaffung repariert ein Fachbetrieb die Tür. Sie ist danach wieder stabil und optisch einwandfrei.
Das Ergebnis:
Die Tür bleibt erhalten, der Schaden ist schnell behoben und gleichzeitig wird der Materialeinsatz reduziert.
Hinweis: Ob eine Reparatur möglich und sinnvoll ist, hängt vom Einzelfall und den jeweiligen Leistungsvoraussetzungen ab.
Zur Autorin:
Jutta Hülsmeyer ist seit vielen Jahren in der Versicherungsbranche tätig und auf den gewerblichen Haftpflichtbereich spezialisiert.
Text: Johannes Kraß
Wenn man auf die Themen dieser Ausgabe blickt, wird eines schnell deutlich: Unternehmen stehen heute vor einer Vielzahl an Herausforderungen, die weit über das Tagesgeschäft hinausgehen. Ob es um die Gesundheit der Mitarbeitenden, die Stabilität unseres Gesundheitssystems, die eigene Altersvorsorge oder die Absicherung von Sachwerten geht – überall zeigt sich, wie wichtig es ist, rechtzeitig hinzuschauen und bewusst zu handeln.
Gerade der Jahresbeginn bietet dafür einen idealen Moment. Inventuren sind abgeschlossen, Zahlen sortiert, und viele Betriebe nutzen diese Phase, um Weichen für die kommenden Monate zu stellen. Unsere Artikel greifen diesen Gedanken auf: Sie zeigen, wie schnell Risiken entstehen können, wenn Versicherungswerte nicht aktuell sind, warum krankheitsbedingte Fehlzeiten längst ein strategisches Thema geworden sind und weshalb Prävention im Arbeitsalltag kein „Nice-to-have“, sondern ein echter Erfolgsfaktor ist.
Gleichzeitig richtet sich der Blick auf die persönliche Zukunft: Unternehmerinnen und Unternehmer tragen besondere Verantwortung für ihre Altersvorsorge. Die Basis-Rente mit ihren steuerlichen Vorteilen und modernen Fondskonzepten eröffnet hier Chancen, die oft unterschätzt werden – gerade in wirtschaftlich bewegten Zeiten. Die Diskussion um die Finanzierung unseres Gesundheitssystems zeigt, dass stabile Strukturen nicht selbstverständlich sind – und dass private Vorsorge- und Versicherungslösungen einen wichtigen Beitrag zur Zukunftsfähigkeit leisten. Auch hier wird deutlich, wie eng individuelle Entscheidungen und gesamtgesellschaftliche Entwicklungen miteinander verknüpft sind.
Was all diese Themen verbindet, ist ein gemeinsamer Gedanke: Vorsorge ist kein Selbstzweck, sondern ein aktiver Beitrag zur Zukunftssicherheit – für Unternehmen, für Mitarbeitende und für jeden Einzelnen. Wer informiert bleibt, regelmäßig prüft und bewusst handelt, schafft die Grundlage für Stabilität in einer Zeit, die sich schnell verändert.
In diesem Sinne wünschen wir Ihnen eine inspirierende Lektüre und viele wertvolle Impulse.
Zum Autor:
Johannes Kraß, Geschäftsführer.
Text: Klara Falke
Gesundheit ist längst mehr als eine private Angelegenheit – sie ist zu einem gesamtgesellschaftlichen und wirtschaftlichen Thema geworden. In der deutschen Innenpolitik wird aktuell intensiv darüber diskutiert, wie hoch krankheitsbedingte Fehlzeiten sind, welche Ursachen dahinterstehen und welche Rahmenbedingungen Arbeit gesund gestalten können. Im Mittelpunkt der Debatte stehen dabei Fragen nach Produktivität, sozialer Absicherung und der Verantwortung von Unternehmen und Staat. Unabhängig von politischen Lösungsansätzen zeigt sich: Krankheitstage sind kein Randthema mehr, sondern ein relevanter Faktor für Organisationen, Führungskräfte und Mitarbeitende gleichermaßen.
Vor diesem Hintergrund lohnt sich ein Blick auf die aktuellen Zahlen der DAK-Gesundheit aus dem Jahr 2025 – und darauf, was sie konkret für den Arbeitsalltag in Unternehmen bedeuten.
Ein Blick auf die Zahlen
Stellen Sie sich vor: An einem durchschnittlichen Arbeitstag fehlen von 100 Beschäftigten etwas mehr als fünf – so sah es im Jahr 2025 in Deutschland aus. Im Laufe des Jahres war etwa jede zweite bis dritte erwerbstätige Person mindestens einmal krankgeschrieben, wobei die durchschnittliche Fehlzeit zwischen 19 und 24 Tagen lag. Die Zahl der Krankheitstage bleibt damit weiterhin auf einem hohen Niveau, ähnlich wie in den Jahren zuvor. In der aktuellen Diskussion geht es unter anderem darum, wie verlässlich die Statistiken wirklich sind und welche strukturellen Faktoren – wie eine steigende Arbeitsbelastung, demografische Veränderungen oder neue Wege der Krankmeldung – den Krankenstand beeinflussen. Für Unternehmen bedeutet das: Das öffentliche Interesse an diesem Thema nimmt zu, und damit wachsen auch die Erwartungen, aktiv gegenzusteuern.
Was macht Mitarbeitende krank?
Am häufigsten sind es Erkältungen, Grippe und andere Atemwegserkrankungen. Sie kommen jedes Jahr wieder – vor allem in den Wintermonaten. Direkt dahinter folgen psychische Belastungen wie Stress, Erschöpfung oder Depressionen. Auch Rückenprobleme, Gelenkschmerzen und andere Beschwerden des Bewegungsapparats spielen eine große Rolle. Sie entstehen oft durch langes Sitzen, körperlich schwere Arbeit oder fehlende Bewegung im Alltag.
Kurz krank oder lange weg?
Viele Krankmeldungen dauern nur wenige Tage. Über 70 Prozent enden nach spätestens einer Woche. Diese kurzen Ausfälle fallen im Alltag oft kaum auf. Anders ist es bei langen Erkrankungen. Sie sind seltener, machen aber fast die Hälfte aller Fehltage aus.
Gerade diese langen Ausfälle sind für kleine Unternehmen eine echte Herausforderung. Sie zeigen, wie wichtig Vorsorge ist – also frühzeitig etwas für die Gesundheit der Mitarbeitenden zu tun.
Warum Krankmelden sinnvoll sein kann
Krankheitstage sind nicht immer ein Zeichen von Schwäche oder mangelnder Motivation. Im Gegenteil: Es kann für Unternehmen sinnvoll sein, wenn Mitarbeitende sich bei Krankheit konsequent krankmelden. Wer krank zur Arbeit kommt, steckt andere an oder verschleppt die eigene Erkrankung. Das führt oft zu mehr Ausfällen im Team und zu längeren Krankheitszeiten. Kurz zu fehlen kann also helfen, größere Probleme zu vermeiden. Unternehmen, die Krankheitstage akzeptieren und offen damit umgehen, schützen damit nicht nur einzelne Mitarbeitende, sondern die Leistungsfähigkeit des gesamten Betriebs. Gesunde Krankheitstage bedeuten: rechtzeitig pausieren, vollständig genesen und danach wieder verlässlich einsatzfähig sein.
Um die Krankenzahlen somit langfristig zu reduzieren, geht es vielmehr darum die Gesundheit der Belegschaft präventiv zu fördern, damit niemand krank zur Arbeit kommt.
Was kleine Unternehmen konkret tun können
Gute Nachricht: Man braucht kein großes Budget und kein eigenes Gesundheitsprogramm. Oft reichen kleine Schritte mit großer Wirkung.
1. Bewegung im Alltag ermöglichen
Kurze Bewegungspausen, ein Spaziergang in der Mittagspause oder ein höhenverstellbarer Tisch – vieles lässt sich einfach umsetzen. Auch der Hinweis: „Steh zwischendurch mal auf“ kann schon helfen.
2. Über Belastungen sprechen
Fragen Sie nach, wenn jemand oft erschöpft wirkt. Nicht kontrollierend, sondern interessiert. Früh reden hilft, lange Ausfälle zu vermeiden.
3. Flexibel bleiben, wo es geht
Manchmal hilft schon ein späterer Arbeitsbeginn, ein ruhigerer Tag nach einer Krankmeldung oder die Möglichkeit, Aufgaben anzupassen.
Die aktuellen Diskussionen zeigen: Krankheitstage entstehen nicht zufällig. Sie hängen mit der Arbeit und der Organisation im Betrieb zusammen. Unternehmen, die Gesundheit fest im Arbeitsalltag verankern, handeln vorausschauend und greifen ein Thema auf, das für alle immer wichtiger wird.
Falls Sie mehr zu dem Thema lesen möchten, lohnt sich ein Blick in den Artikel 3/2025 „Mit klaren Kopf durch den Arbeitstag“.
Zur Autorin:
Klara Falke arbeitet in der Unternehmens- und Personalentwicklung und beschäftigt sich gerne mit Systemen und Menschen in Veränderungsprozessen.
Text: Andrea Weidemann
Ein System unter Druck
Das deutsche Gesundheitssystem steht vor tiefgreifenden Herausforderungen. Der medizinische Fortschritt beschleunigt sich, gleichzeitig steigen die Ausgaben und die personellen Ressourcen gehen zurück. Die Herausforderungen betreffen nicht nur Krankenhäuser, Arztpraxen und Versicherungen – sie wirken auch in die Wirtschaft hinein. Auch kleine und mittelständische Unternehmen spüren die Folgen: steigende Lohnnebenkosten, längere krankheitsbedingte Ausfälle und eine Gesundheitsversorgung, die vielerorts an Belastungsgrenzen stößt.
Die Tagesschau fasste die Situation Ende 2025 prägnant zusammen: „Steigende Beiträge, Arztpraxen am Limit, Personalmangel – Deutschlands Gesundheitssystem braucht eine Therapie.“
Die zentrale Frage lautet daher: Wie bleibt die Versorgung stabil und finanzierbar?
Eine wesentliche Rolle spielt dabei das duale Gesundheitssystem aus gesetzlicher Krankenversicherung (GKV) und privater Krankenversicherung (PKV).
Gesetzliche Krankenversicherung: Umlageverfahren unter Belastung
Die GKV basiert auf dem Solidarprinzip: Beiträge der Erwerbstätigen werden unmittelbar zur Finanzierung der Gesundheitsausgaben aller Versicherten genutzt. Dabei richten sich die Beiträge, anders als in der PKV, nach dem Einkommen der Versicherten.
Das Modell funktioniert gut in Zeiten stabiler Erwerbstätigkeit und einer jungen, breiten Bevölkerung – doch diese Voraussetzungen schwinden.
● Die geburtenstarken Jahrgänge erreichen das Rentenalter, wodurch der Anteil der Leistungsbezieher zunimmt.
● Gleichzeitig schrumpft die Gruppe der Erwerbstätigen, die das System finanziert.
● Mehr (chronische) Erkrankungen und höhere Lebenserwartung führen zu steigenden Ausgaben.
Die Lücke zwischen Einnahmen und Ausgaben wächst kontinuierlich. Zwar versucht der Risikostrukturausgleich unterschiedliche Versichertenstrukturen der Krankenkassen abzufedern, doch angesichts des demografischen Wandels steigt der Druck kontinuierlich weiter an. Immer weniger junge Beitragszahler stehen immer mehr älteren und erkrankten Menschen gegenüber.
Private Krankenversicherung: Kapitaldeckung schafft Zukunftssicherheit
Die PKV setzt auf ein anderes Finanzierungsmodell: das Kapitaldeckungsverfahren. Die Beiträge sind einkommensunabhängig und richten sich nach dem gewählten Versicherungsumfang, dem Eintrittsalter und dem Gesundheitszustand. Versicherte bilden während ihrer Vertragslaufzeit im Rahmen der Beitragszahlung Rückstellungen für zukünftige Ausgaben.
● Rückstellungen: Versicherte bilden ein finanzielles Polster, mit denen sie ihre späteren Krankheitskosten auffangen.
● Keine Risikoverteilung: Die Risikoverteilung erfolgt auf den individuellen Versicherten.
● Finanzielle Unabhängigkeit: Kapitalgedeckte Systeme bieten eine finanzielle Unabhängigkeit von demografischer Entwicklung und sind weniger anfällig für solche Schwankungen.
Die PKV fungiert so nicht nur als verlässliche Versicherungslösung, sondern auch als nachhaltiger Stabilisator für das gesamte System.
Innovationstreiber und Qualitätsmotor – Fortschritt zum Nutzen aller
Neben der finanziellen Stabilisierung spielt die PKV eine zentrale Rolle bei der Weiterentwicklung der medizinischen Versorgung. Da das private System weder Budgetgrenzen noch Genehmigungsvorbehalte kennt, können neue Diagnose- und Behandlungsmethoden schneller eingeführt und refinanziert werden.
So trägt die PKV maßgeblich dazu bei, dass moderne Technik und fortschrittliche Therapien frühzeitig in Deutschland etabliert werden können – zum Nutzen aller Versicherten.
Das duale System stärkt die Versorgung
Der Wettbewerb zwischen gesetzlicher und privater Krankenversicherung trägt maßgeblich zur Qualität der medizinischen Versorgung in Deutschland bei. Das Nebeneinander beider Systeme schafft Anreize, Leistungen stetig zu verbessern und kundenorientiert auszubauen. Davon profitieren die Versicherten: Ein hohes Versorgungsniveau bleibt eher erhalten, wenn alternative Angebote bestehen, die einen niedrigeren Leistungsstandard nicht akzeptieren würden. Dadurch wirkt das duale System stabilisierend und verhindert, dass Leistungen ohne Weiteres reduziert werden können.
Fazit: Die PKV ist ein Gewinn für das ganze System
Die Private Krankenversicherung ist weit mehr als ein optionales Versicherungsmodell – insbesondere in einer Zeit, in der das Gesundheitssystem immer stärker gefordert wird. Sie ist eine tragende Säule: schafft finanzielle Stabilität, ermöglicht Innovationen und stärkt die medizinische Versorgung – in einem System, das angesichts des demografischen Wandels auf verlässliche Finanzierungsmodelle angewiesen ist.
Oder wie es Dr. Ralf Kantak im PKV-Jahresbericht 2024 treffend formuliert hat:
„Die PKV leistet einen unverzichtbaren Beitrag zur Finanzierung unseres Gesundheitssystems und stärkt dessen Leistungsfähigkeit.“
Quellenangabe:
PKV-Verband
BMG ( Bundesministerium für Gesundheit)
Publikationen der Bundesregierung
Zur Autorin:
Andrea Weidemann arbeitet als Versicherungskauffrau in dem Bereich Verkaufsförderung der Krankenversicherung.
Text: Tobias Lohel
Unternehmer tragen die Verantwortung für ihre Altersvorsorge selbst. Die „Basis-Rente“, auch bekannt als „Rürup-Rente“, bietet eine attraktive Möglichkeit, Steuern zu sparen und gleichzeitig eine lebenslange Altersversorgung aufzubauen. Insbesondere, wenn bei der Anlagestrategie auf kostengünstige ETFs gesetzt wird.
Steuerliche Betrachtung auf einen Blick:
Beiträge zur Basis-Rente zählen zu den begünstigten Altersvorsorgeaufwendungen. Für das Jahr 2026 gelten folgende Höchstbeträge:
● 30.826 Euro für Alleinstehende
● 61.652 Euro für zusammenveranlagte Paare
Diese Beiträge sind zu 100 % steuerlich absetzbar. Je nach Einkommenshöhe kann das zu einer Steuerersparnis von mehreren tausend Euro pro Jahr führen.
Bei Rentenbeginn 2026 sind 84 % der ausgezahlten Rente zu versteuern. Der steuerpflichtige Anteil steigt bis 2058 schrittweise auf 100 %. Durch den in der Regel niedrigeren Steuersatz im Ruhestand bleibt der steuerliche Vorteil aber erhalten.
Kostengünstige Fondskonzepte:
Fondskonzepte bieten eine einfache Möglichkeit, breit gestreut und kostengünstig in ETFs zu investieren. Dabei können Kunden in der Regel selbst entscheiden, wie renditeorientiert sie anlegen möchten. Von eher sicherheitsbetonten Varianten bis hin zu sehr chancenorientierten Strategien.
Mit einem All World Konzept können bis zu 99 % des globalen Aktienmarktes abgebildet werden. Die Kombination aus verschiedenen Marktsegmenten und geografischen Regionen minimiert das Einzelwertrisiko und reduziert die Volatilität. Hierbei wird eine langfristige Anlagedauer empfohlen, um von Kursschwankungen und einem verbundenen Durchschnittskaufpreis zu profitieren.
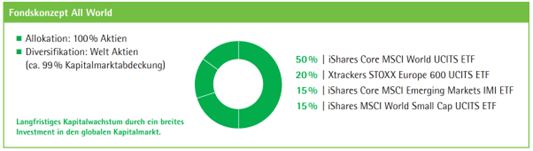
*Keine Anlageberatung.
Weitere Vorteile:
Wer die steuerlichen Grenzen (30.826 Euro/61.652 Euro) durch die regulären Beiträge nicht ausschöpft, kann durch Beitragserhöhungen oder Zuzahlungen im Jahr die steuerlichen Freigrenzen je nach wirtschaftlicher Lage optimal nutzen.
Die Basis-Rente bleibt auch im Falle einer möglichen Insolvenz geschützt. Gerade für Selbstständige mit unternehmerischem Risiko schafft dies eine wertvolle zusätzliche Sicherheit.
Unser Tipp:
Eine Abstimmung sowohl mit dem Steuerberater als auch mit einem Versicherungsexperten kann sinnvoll sein, um die persönlichen Chancen und steuerlichen Vorteile einer Basis-Rente zu beurteilen. So lassen sich steuerliche Vorteile und individuelle Vorsorgeziele aufeinander abstimmen.
QR-Code: lvm.de: Basis-Rente
Zum Autor:
Tobias Lohel arbeitet als Versicherungskaufmann im Leben Produktmanagement.
Text: Karsten Martini
Warum Unternehmen jetzt ihre gewerblichen Sachversicherungen prüfen sollten
Der Frühling bringt neuen Schwung. Mit Inventur und Jahresabschluss sind die Bestände erfasst. Der Blick zurück ist getan. Jetzt heißt es nach vorne schauen und die Dinge neu angehen. Jetzt ist auch der ideale Zeitpunkt, um verstaubte Ordner zu öffnen und einmal in die eigenen Versicherungsunterlagen zu schauen. Denn dort lauert eines der größten Risiken, die viele Unternehmen unterschätzen: die Unterversicherung.
Ein Problem, das erst auffällt, wenn es längst zu spät ist.
Was bedeutet Unterversicherung eigentlich?
Unterversicherung ist ein Begriff aus der Sach- oder Schadensversicherung. Dort soll die vertraglich vereinbarte Versicherungssumme dem Versicherungswert, regelmäßig den Wiederherstellungs- oder Wiederbeschaffungskosten der versicherten Sachen im neuwertigen Zustand, entsprechen. Ist die Versicherungssumme niedriger als der tatsächliche Wert der versicherten Sachen, liegt eine Unterversicherung vor. Kommt es dann zu einem Schaden, ersetzt der Versicherer die Kosten nur anteilig. Je niedriger die Versicherungssumme im Verhältnis zum tatsächlichen Wert ist, desto geringer ist die Entschädigung.
Ein Beispiel:
Ist ein Gebäude 1.000.000 Euro wert, aber nur mit 700.000 Euro versichert, übernimmt der Versicherer im Schadensfall nur 70 % der Kosten – egal wie groß oder klein der Schaden ist.
Wie entsteht Unterversicherung?
Eine Unterversicherung entsteht häufig schleichend und über einen längeren Zeitraum. Es gibt einige typische Ursachen hierfür:
1. Wertsteigerung im Unternehmen
Investitionen in neue Maschinen, zusätzliche Einrichtung oder Modernisierungen erhöhen den Wert. Dann muss die Versicherungssumme angepasst werden. Passiert das nicht, entsteht eine Lücke mit möglichen finanziellen Folgen.
2. Bau- und Materialpreissteigerungen
Die Kosten für Reparaturen oder Wiederaufbau sind in den letzten Jahren stark gestiegen. Die meisten Versicherungsverträge berücksichtigen bereits eine Anpassung an die allgemeine Preisentwicklung. Diese reicht in vielen Fällen aber nicht aus. Wer seine Summen länger nicht aktualisiert hat, liegt damit dann heute oft deutlich zu niedrig.
3. Schätzungen statt Berechnungen
„Das dürfte ungefähr passen“ ist ein häufiger Gedanke – und im Zweifel ein fataler Fehler. Damit liegt dann bereits bei Abschluss des Versicherungsvertrags eine Unterversicherung vor.
Hätten Sie es gewusst?
Sachversicherungen sind regelmäßig Neuwertversicherungen. Versichert ist damit also nicht der aktuellen Wert des Gegenstands (der durch Alter, Abnutzung oder Gebrauch regelmäßig sinkt), sondern der Preis, der erforderlich ist, um denselben Gegenstand heute neu zu kaufen. Das gilt zum Beispiel auch für Anlagen und Maschinen, die Sie gebraucht gekauft haben. Somit sind auch diese Sachen mit ihrem Neuwert in der Versicherungssumme zu berücksichtigen.
Warum Unterversicherung gefährlich ist
Unterversicherung ist keine Lappalie. Es ist ein Risiko für die Existenz des Unternehmens! Feuer-, Leitungswasser-, Sturm- oder Einbruchdiebstahlschäden sind selten klein. Oft stehen ganze Abläufe still. Dann muss ein Betrieb schnell wieder auf die Beine kommen. Wird die Entschädigung gekürzt:
● entstehen Liquiditätslücken
● verzögern sich Reparaturen
● drohen Produktions- und Umsatzausfälle
Wie lässt sich Unterversicherung vermeiden?
1. Regelmäßige Überprüfung von Werten und Versicherungssummen
Sind alle Werte noch aktuell? Nehmen Sie sich einmal im Jahr die Zeit! Viele Versicherer appellieren mit ihrer Beitragsrechnung an eine Überprüfung der Verträge und schicken Fragebögen mit
2. Automatische Summenanpassung und Gleitenden Neuwert vereinbaren
Die meisten Versicherungsverträge bieten Regelungen zur Anpassung der Versicherungssumme – zumindest an die allgemeine Preisentwicklung.
3. Unterversicherungsverzicht
Im Anschluss an eine standardisierte Wertermittlung und die Vereinbarung einer korrekten Versicherungssumme bieten einige Produkte den Verzicht auf die Anrechnung einer Unterversicherung an.
4. Investitionen sofort melden
Neue Maschinen, zusätzliche Lagerbestände oder Umbaumaßnahmen sind häufig gut überlegt und von langer Hand geplant. Dieser Prozess sollte immer auch eine Meldung an den Versicherer beinhalten.
Fazit
Eine Unterversicherung ist ein beachtliches Risiko. Mit einer regelmäßigen Prüfung der Versicherungssummen und den passenden Vertragsbausteinen lässt sie sich jedoch einfach vermeiden. Ein kleiner Blick in die Unterlagen kann im wahrsten Sinne des Wortes Gold wert sein – und Ihrem Unternehmen langfristige Sicherheit bieten. Ihre Versicherungsagentur unterstützt Sie dabei, damit Sie stets optimal abgesichert sind.
Zum Autor:
Karsten Martini ist Versicherungsfachwirt. Er verfügt über mehr als 25 Jahre Berufserfahrung im gewerblichen Sachversicherungsbereich, insbesondere in der Produktentwicklung und Vertriebsunterstützung.